Dr. Ivan Černohorský
Kognitivně-behaviorální finanční koučink představuje funkční, empiricky ověřenou a neurobiologicky podloženou metodologii, která zásadním způsobem přispívá k mitigaci chyb při finančním rozhodování.
Neurobiologie finančního rozhodování
Klasické ekonomické modely dlouhodobě operovaly s konceptem racionálního aktéra (homo economicus), který objektivně vyhodnocuje dostupné informace, maximalizuje užitek a nepodléhá emočním vlivům. Výzkum v oblasti behaviorální ekonomie a psychologie však tento koncept zásadně vyvrací. Zjistilo se, že v reálném světě je přibližně 80% až 90% všech finančních rozhodnutí řízeno emocemi, hluboce zakořeněnými kognitivními vzorci a subjektivními postoji.1
Finanční chování tedy není pouze otázkou matematické gramotnosti; peníze v lidské psychice nesou silný symbolický význam spojený s bezpečím, identitou, sebestředností a sociálním statusem.1
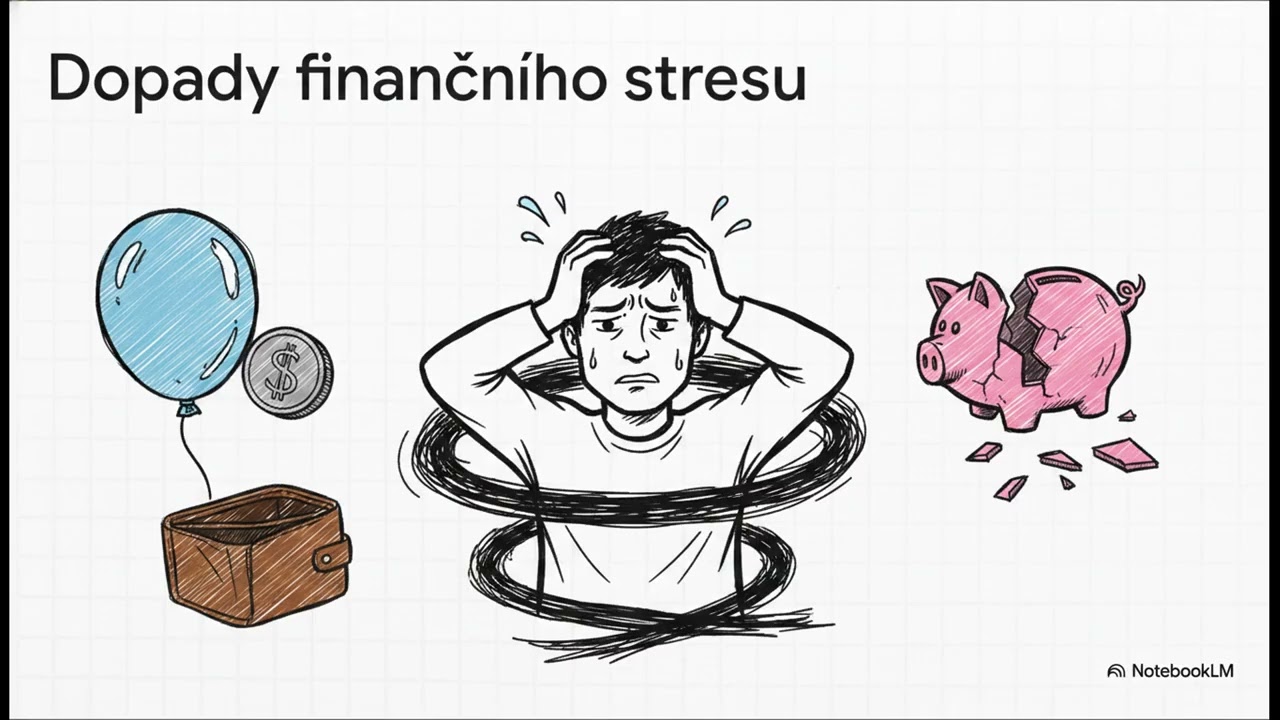
Při vzniku chyb ve finančním rozhodování hraje zásadní roli neurobiologická reakce na finanční stres. Výzkumy prokazují, že akutní i chronický finanční stres zásadně ochromuje exekutivní funkce lidského mozku.3 Intenzivní finanční tíseň vede k dočasnému snížení kognitivních schopností o přibližně 13 bodů IQ, což odpovídá kognitivnímu deficitu po probdělé noci.4
Tento fenomén, odborně označovaný jako prefrontální útlum (prefrontal shutdown), paralyzuje prefrontální kůru odpovědnou za strategické plánování, sebekontrolu a vyhodnocování rizik.4 V tomto stavu se aktivuje limbický systém, což vede k tomu, že evolučně starší, emočně reflexivní vzorce přehluší racionální úsudek.5
Tento stres se navíc somatizuje. Koncept, že „nedostatek a finanční tíseň žijí v těle“, popisuje fyzickou reakci organismu na ekonomickou zátěž.6 Podle údajů American Psychological Association (2022) uvádí 83% respondentů inflaci jako dominantní stresor, 57% trpí pocitem chronického nedostatku peněz a 43% vykazuje neschopnost akumulovat úspory pro budoucí potřeby.8 Finanční potíže prokazatelně korelují s rozvojem klinických úzkostí, depresivních stavů, poklesem sebeúcty a snížením pracovní produktivity.9 Vzniká tak destruktivní spirála, kdy psychický a tělesný stres vede k iracionálnímu finančnímu rozhodování, což následně prohlubuje ekonomické problémy a eskaluje somatické i psychické symptomy.8
Kognitivně-behaviorální finanční koučink (CBFC) vznikl jako reakce na limity tradičního finančního poradenství.4 Tradiční poradce staví na předpokladu, že klientovi stačí dodat správný „plán v Excelu“, avšak opomíjí psychologické bloky, které klientovi brání tento plán realizovat.4 CBFC kombinuje finanční vzdělávání s behaviorálními a kognitivními technikami s cílem identifikovat a přetvořit tyto dysfunkční myšlenkové vzorce.1
Kognitivní biasy, heuristiky a strukturované debiasingové rámce
Při komplexním finančním rozhodování se lidský mozek snaží šetřit kognitivní kapacitu využíváním heuristik – mentálních zkratek, které však v prostředí moderních finančních trhů vyúsťují v systematické chyby.5 CBFC integruje vědecky ověřené dekonstrukční techniky, které tato zkreslení oslabují.5
Mezi nejvýznamnější kognitivní biasy patří ztrátová averze (loss aversion), kdy jedinec prožívá bolest ze ztráty dvakrát intenzivněji než radost z ekvivalentního zisku.14 To vede k dispozičnímu efektu, kdy investoři předčasně realizují drobné zisky, ale iracionálně drží ztrátové pozice v naději na obrat.12 Přílišné sebevědomí (overconfidence) způsobuje, že lidé systematicky podceňují tržní rizika a přeceňují vlastní predikční schopnosti, což vede k nadměrnému obchodování a nedostatečné diverzifikaci.12 Status quo bias generuje pasivitu, kvůli níž klienti setrvávají u nevýhodných finančních produktů, přestože mají k dispozici lepší alternativy.13 Mentální účetnictví (mental accounting) narušuje optimální alokaci zdrojů tím, že lidé kategorizují peníze do oddělených pomyslných schránek podle jejich původu či účelu (např. lehkomyslné utracení dědictví vs. úzkostlivé šetření z běžné mzdy).12 Zpětné ohlédnutí (hindsight bias) pak deformuje učení se z minulých chyb, protože minulé události vykresluje jako snadno předvídatelné.13
Pro systematickou eliminaci těchto zkreslení využívá CBFC strukturované rámce, jako je rámec WRAP, který se skládá ze čtyř fází:
- Widen your options (Rozšiř své možnosti),
- Reality-test your assumptions (Otestuj své předpoklady v realitě),
- Attain some distance before deciding (Získej odstup před rozhodnutím) a
- Prepare to be wrong (Připrav se na možnost chyby).12
Dalším významným nástrojem je rozhodovací deník (Decision Journal), který nutí investory písemně fixovat své hypotézy před transakcí, čímž eliminuje zpětné ohlédnutí a tlumí přílišné sebevědomí.14
V technologické rovině se uplatňuje modifikace kognitivního zkreslení (Cognitive Bias Modification – CBM), což je strukturovaný počítačový trénink určený k přímému přepisu automatických kognitivních deformací.12
| Kognitivní zkreslení / Heuristika | Neurologický a behaviorální mechanismus | Metodický přístup v CBFC | Konkrétní praktická aplikace v koučovacím procesu |
| Ztrátová averze (loss aversion) 14 | Asymetrie vnímání ztráty vs. zisku v limbickém systému; vyvolává paniku při poklesu trhů.14 | Kognitivní restrukturalizace a fáze WRAP „Prepare to be wrong“.10 | Předem definovaný „plán pro krizové situace“ se striktními pravidly prodeje (stop-loss) a rebalancování.5 |
| Přílišné sebevědomí (overconfidence) 13 | Přeceňování exekutivní kontroly a přesnosti vlastních informací; podceňování pravděpodobnosti negativních událostí.13 | Aplikace rozhodovacího deníku (Decision Journal) a zpětné vazby.14 | Povinné zaznamenávání investičních tezí, očekávaných rizik a následná revize po 6 a 12 měsících.14 |
| Status quo bias 13 | Averze k úsilí a strach z pochybení při změně; kognitivní setrvačnost v bazálních gangliích.13 | Nudging, architektura volby a automatizace.5 | Nastavení automatického převodu fixní částky na investiční účet ihned v den výplaty (odstranění rozhodovací paralýzy).18 |
| Mentální účetnictví (mental accounting) 12 | Kognitivní segmentace zdrojů; porušení principu zastupitelnosti peněz.13 | Sjednocení klientské bilance a vizualizace celku.19 | Fúze všech dílčích účtů do jednotné rozvahové matice; matematické srovnání nákladů na dluh vůči výnosům z úspor.13 |
| Zpětné ohlédnutí (hindsight bias) 13 | Rekonstrukční chyba paměti; selektivní vyvolávání informací, které jsou v souladu s aktuálním výsledkem.13 | Empirické disputace a konfrontace s historickými daty.21 | Systematické porovnávání klientových retrospektivních tvrzení s jeho vlastními zápisy v rozhodovacím deníku.14 |
Finanční koučink: Osobnostní profily a psychometrie peněžních scénářů
Úspěch finančního koučinku závisí na zohlednění individuální personality klienta.18 CBFC k tomuto účelu integruje pětifaktorový model osobnosti (Big Five) a teorii finančních scénářů (money scripts).5
Pětifaktorový model (Big Five) a finanční vulnerabilita
Osobnostní rysy spolehlivě predikují finanční chování, míru úspor, zadlužení i investiční apetit.18
- Svědomitost (conscientiousness) představuje nejsilnější motor akumulace bohatství.18 Vysoce svědomití lidé spoří systematicky bez ohledu na výši příjmů.18 Lidé s nízkou svědomitostí naopak vykazují silnou intencí spořit, kterou však nedokáží přetavit v akci; u těchto klientů CBFC zcela eliminuje potřebu pevné vůle zavedením striktní automatizace.18
- Neuroticismus (neuroticism) koreluje s finančním stresem a náchylností k neuhrazeným závazkům na kreditních kartách.24 Projevuje se buď jako úzkostné vyhýbání (klient neotevírá výpisy, aby vytěsnil negativní emoce), nebo jako úzkostné hromadění (kompulzivní spoření motivované permanentním strachem z katastrofy, které brání rozumnému užívání peněz pro zvýšení kvality života).18
- Extraverze (extraversion) sice koreluje s vyšším příjmem, nikoli však s vyšším čistým jměním.24 Extravertní jedinci mají sklon k impulzivnímu společenskému utrácení za účelem sebeprezentace.18
- Přívětivost (agreeableness) může finančně škodit v negociačních procesech; vysoce přívětiví lidé akceptují nižší nástupní platy, což se v průběhu kariéry kumulativně propisuje do výrazně nižšího celoživotního příjmu.18
V investičním prostředí je nutné zohlednit tzv. supresorový efekt (suppressor effect).26 Jednotlivé rysy Big Five jsou vzájemně interkorelované, což může maskovat jejich reálný vliv na investiční rizikovou toleranci.26 Pokud se tyto statistické překryvy kontrolují, jako nejsilnější pozitivní prediktory ochoty podstupovat finanční riziko se ukazují otevřenost vůči zkušenosti (openness) a extraverze.26
Na základě těchto rysů lze investory rozčlenit do čtyř rozhodovacích profilů:
- racionálně-analytický,
- intuitivně-emoční,
- kompulzivní a
- stoický.24
Například vysoce neurotičtí investoři preferují nízkorizikové dluhopisy, mají krátkodobou perspektivu, podléhají heuristice dostupnosti, vykazují netrpělivost při realizaci zisků, avšak paradoxně dělají méně obchodů, což někdy zvyšuje jejich reálnou výnosnost.27
Finanční scénáře (money scripts)
Finanční scénáře (money scripts) jsou nevědomé, rigidní představy o fungování finančního světa, které si jedinec osvojil v dětství pod vlivem rodinného prostředí či emočně nabitých situací (financial flashpoints).3 K jejich měření se využívá standardizovaný psychometrický test Klontz Money Script Inventory (KMSI, resp. KMSI-R).13 KMSI-R rozlišuje čtyři klíčové profily:
- Vyhýbání se penězům (money avoidance): Víra, že peníze jsou špinavé, neetické a že si je jedinec nezaslouží.30 Často vede k podvědomé finanční autosabotáži a odmítání správy vlastního majetku.23
- Uctívání peněz (money worship): Přesvědčení, že peníze vyřeší všechny existenciální problémy a přinesou absolutní svobodu.29 Koreluje s workoholismem, kompulzivním nakupováním a nadměrným zadlužováním.23
- Peníze jako status (money status): Propojení vlastní sebeúcty s výší čistého jmění.23 Lidé s tímto skriptem vykazují nižší emoční inteligenci a mají tendenci před partnerem tajit své reálné výdaje (finanční nevěra).28
- Finanční ostražitost (money vigilance): Úzkostlivá šetrnost, diskrétnost a trvalá ostražitost.29 Ačkoli vykazuje pozitivní korelaci s akumulací majetku, přináší trvalý psychický distres a neschopnost čerpat z plodů vlastní práce.23
V akademickém výzkumu se tyto profily doplňují dalšími nástroji. Patří sem Furnhamova škála peněžních představ a chování (MBBS), která analyzuje dimenze jako posedlost penězi, touha po moci, spořivost (retence), bezpečnost, pocit finanční neadekvátnosti a vnímání úsilí.28 Dále se uplatňuje Tangova škála peněžní etiky (MES) hodnotící vnímání peněz jako dobra, zla, úspěchu, respektu, moci a důležitosti rozpočtu, či Goldbergův a Lewisův model, který definuje čtyři základní podvědomé motivace pro držení peněz: bezpečí, moc, lásku a svobodu.28
| Osobnostní rys / Scénář / Škála | Psychometrická a behaviorální charakteristika | Specifická finanční rizika a zranitelnosti | Cílená koučinková strategie v CBFC |
| Nízká svědomitost (Big Five) 18 | Deficit v exekutivním plánování, sebekontrole a systematickém dosahování cílů.18 | Selhávání při realizaci rozpočtových záměrů, náchylnost k impulzivním nákupům.18 | Kompletní automatizace finančních toků; eliminace nutnosti aktivního rozhodování pomocí přednastavených srážek.5 |
| Vysoký neuroticismus (Big Five) 18 | Emoční instabilita, somatizace úzkosti, sklon k panickým reakcím při tržních turbulencích.18 | Finanční paralýza, ignorování výpisů (úniková reakce) nebo patologické hromadění bez užitku.18 | Somatic-to-Cognitive reframing; expozice finančním datům v regulovaných dávkách, budování psychologického bezpečí.5 |
| Odmítání peněz (Money Avoidance) (KMSI-R) 23 | Hluboké přesvědčení o nemorálnosti bohatství a vlastní nehodnosti disponovat kapitálem.30 | Odkládání investičních rozhodnutí, ignorování správy majetku, nevědomá sabotáž příjmů.23 | Práce s finančním genogramem; identifikace mezigeneračních schémat chudoby a jejich kognitivní rekonstrukce.3 |
| Peníze jako status (Money Status) (KMSI-R) 23 | Ekvivalence lidské hodnoty s výší konta; snížená schopnost dekódovat emoční signály u druhých.28 | Conspicuous consumption (demonstrativní spotřeba), vysoké zatížení spotřebními úvěry, finanční nevěra.30 | Oceňující dotazování; oddělení osobní identity od finančního statusu a redefinice autonomie.13 |
| Vysoká posedlost / moc (Furnham MBBS) 28 | Peníze jsou vnímány jako primární nástroj kontroly nad druhými a jako zdroj osobního vlivu.28 | Extrémní investiční riskování, náchylnost ke spekulativním bublinám, patologické soutěžení.28 | Motivační rozhovory; redefinice životních hodnot a orientace na nefinanční zdroje vlivu.11 |
Modely kognitivně-behaviorálního finančního koučinku
CBFC představuje integraci behaviorální psychologie, kognitivní restrukturalizace a exaktního finančního koučování.1 Nejedná se o klinickou terapii; koučink striktně odmítá diagnostické nálepkování a soustředí se na optimalizaci chování zdravé populace.22 Pokud však kouč identifikuje hlubokou psychopatologii (např. klinickou depresi, patologické hráčství), je jeho etickou povinností delegovat klienta do klinické péče.13
Model ABCDEF v kognitivním finančním restrukturalizování
Základním metodologickým nástrojem CBFC je model ABCDEF (původně formulovaný Albertem Ellisem pro REBT a modifikovaný Stephenem Palmerem pro koučovací praxi).22 Tento model učí klienta, že emočně-behaviorální důsledky nejsou přímo generovány vnějšími finančními událostmi, nýbrž kognitivním filtrem – subjektivními přesvědčeními.22
- A (Activating Event): Aktivační událost. Jedná se o objektivní, prokazatelný fakt bez emočního zabarvení (např. pokles tržní hodnoty akciového fondu o
).22
- B (Belief): Subjektivní přesvědčení. Okamžitá, často nevědomá interpretace události, která má formu rigidních absolutistických požadavků („musím“, „měl jsem“, „nikdy to nezvládnu“).22
- Příklad dysfunkčního B: „Jsem naprostý idiot. Zruinoval jsem rodinu. Trhy mě chtějí zničit.“ 22
- C (Consequences): Důsledky. Emoční stavy (stud, panická úzkost) a behaviorální reakce (okamžitý výprodej aktiv se ztrátou, somatické symptomy, vyhýbání se komunikaci s poradcem).1
- D (Disputation): Zpochybnění.
- E (Effective New Belief): Nové funkční přesvědčení. Konstruktivní, realitě odpovídající kognitivní postoj, který neodmítá realitu, ale eliminuje iracionální zobecňování a katastrofizování.22
- Příklad funkčního E: „Pokles fondu o
je běžným projevem volatility akciového cyklu. Moje portfolio je diverzifikované a dlouhodobý horizont zůstává nezměněn.“ 22
- F (Future Action): Budoucí akce. Propojení nového kognitivního postoje s novým vzorcem chování (např. nastavení trvalého příkazu a zamezení každodenní kontrole stavu konta).22
Aktivně rozporovat iracionální myšlenky lze pomocí tří typů dotazování:
- Empirické: „Kde je objektivní důkaz, že dočasný papírový pokles o
se rovná definitivnímu bankrotu?“ 22
- Logické: „Vyplývá z faktu, že fond klesl, logicky závěr, že jste jako člověk neschopný?“ 22
- Pragmatické: „Jak moc vám tato katastrofická myšlenka pomáhá chránit vaše úspory na důchod?“ 22
Sebeúčinnost (Self-Efficacy) podle Bandury
Klíčovým prediktorem trvalé změny finančního chování je budování sebeúčinnosti (self-efficacy) podle Alberta Bandury – pevné víry klienta ve vlastní schopnost úspěšně exekuovat potřebné finanční kroky.22 CBFC systematicky pracuje se čtyřmi zdroji sebeúčinnosti 22:
- Přímá zkušenost s úspěchem (mastery experiences): Dosahování drobných, jasně definovaných vítězství (např. úspěšné dodržení rozpočtu v prvním týdnu), přičemž náročnost úkolů se zvyšuje postupně.22
- Zástupné učení (vicarious experiences): Stínování či sledování případových studií lidí v podobné situaci, kteří finanční krizi úspěšně zvládli.22
- Sociální přesvědčování (verbal persuasion): Cílené povzbuzování a vysoce specifická, na úsilí orientovaná zpětná vazba od kouče.22
- Senzorická interpretace: Výuka klienta interpretovat tělesné projevy stresu (např. zrychlený tep při investičním rozhodování) nikoli jako signál k útěku, nýbrž jako známku fyziologické připravenosti k výkonu.22
V aplikační rovině se tyto principy integrují do pětikrokového modelu finančního koučinku 32:
Tento model systematicky provází klienta od
- definice jeho autentických hodnot a přání (Want) přes
- racionální analýzu nezbytných potřeb (Need),
- objektivní zhodnocení reality (Have) a
- konkrétní behaviorální akci (Do) až po
- integraci do dlouhodobého strategického plánu (Plan).32
Specifické techniky finančního koučinku v praxi
Úspěšná mitigace finančních chyb vyžaduje zapojení hlubších kognitivních a kreativních technik, které překonávají verbální obranu klienta.3
Finanční zrcadlo (Financial Mirror)
Tato technika, adaptovaná z arteterapie, slouží ke zviditelnění reality a překonání únikových reakcí.3 Klientovi je poskytnuta tabule, na kterou fyzicky či digitálně uspořádá své reálné finanční dokumenty – účtenky, faktury za pojištění, výpisy z úvěrů či leasingové smlouvy.3
Tímto uspořádáním se finanční realita v mozku zpracovává odlišným způsobem než při pouhém pasivním čtení řádků v rozpočtu.20 Zrcadlo odhaluje skryté motivace: například účtenka z luxusního pet-shopu může evokovat kompenzaci bezdětnosti láskou k domácímu mazlíčkovi; drahý nákup značkového oblečení může odkrýt kompenzaci chudoby prožité v dětství, kdy si rodina nemohla dovolit značkové věci.20 Kouč pomáhá klientovi reflektovat toto zrcadlo pomocí neutrálních, sokratovských otázek cílících na sebeuvědomění.3
Finanční genogram a Krajina finančních emocí
Finanční genogram je komplexní třígenerační rodinná mapa, do které se zanáší vzorce finančního chování předků.3 Identifikuje mezigenerační traumata, tabuizovaná témata (např. o čem se v rodině nesmělo mluvit), mocenské struktury spojené s penězi a fenomén finanční spletenosti (financial enmeshment) – nezdravé narušení psychologických hranic, kdy jsou děti zatahovány do dospělých finančních problémů nebo zneužívány jako nástroj ekonomického boje mezi rodiči.3
Finanční krajina (Financial Landscape) je pak systematická expozice prováděná v situaci, kdy klient prožívá extrémní stres už při samotném shromažďování finančních podkladů; kouč pomáhá klientovi regulovat tento stres postupným, kontrolovaným kontaktem s dokumenty.20
Párová dynamika a mitigace finanční nevěry
Při práci s páry CBFC redefinuje finanční plánování jako společný rozvojový proces.19 Finanční neshody jsou málokdy o samotných číslech; obvykle jsou symptomem rozdílných finančních scénářů partnerů.30 CBFC pomáhá párům nalézt rovnováhu mezi finanční rigiditou (přílišná kontrola, lakota) a finančním chaosem (nulový přehled, impulzivní utrácení).19 Společná sezení jsou koncipována jako „párové finanční retreaty“, které kultivují vzájemné pochopení, eliminují vzájemné obviňování a předcházejí skrývání výdajů (finanční nevěře) u partnerů s vysokým skóre v dimenzi Money Status.11
Neurodivergentní klienti a modifikace pro ADHD
Dospělí klienti s ADHD čelí masivním deficitům v exekutivních funkcích, zejména v pracovní paměti a schopnosti dlouhodobého odměňování.3 Tradiční finanční postupy u nich selhávají.3 CBFC pro tyto klienty zavádí specifická lešení3:
- Externalizace pracovní paměti: Převedení složitých peněžních otázek a plánů na vizuální tabule s kresbami, grafy a fotografiemi budoucích cílů.3
- Stínování chování (body doubling): Společná práce s koučem na administrativních úkonech v reálném čase, což dramaticky usnadňuje iniciaci úkolů.3
- Gamifikace a okamžitá zpětná vazba: Rozdělení dlouhodobých cílů do mikro-kroků s okamžitou, herně koncipovanou pozitivní posilou.3
Aplikace finančního koučinku v podnikovém a manažerském prostředí
Účinnost kognitivně-behaviorálního koučování byla verifikována také ve firemním prostředí. Studie provedená na vzorku 59 středních a vrcholových manažerů v italské nadnárodní bankovní skupině během finanční recese potvrdila, že exekutivní kognitivně-behaviorální koučink efektivně zvýšil odolnost manažerů vůči stresu, zlepšil jejich pracovní výkon a snížil míru depresivní nálady.17 Změna byla zprostředkována právě restrukturalizací iracionálních přesvědčení na racionální.17 Stejně tak online i prezenční REBT koučovací intervence u studentů účetnictví prokázala signifikantní a trvalé zlepšení jejich finanční gramotnosti a transformaci postojů k penězům.21
| Studie / Autor | Metodologický design | Zkoumaná populace | Kvantitativní finanční a behaviorální výsledky |
| Skimmyhorn & Turner (2025) 35 | Velkoformátová, předregistrovaná RCT s využitím dat z úvěrového registru.35 | Široká populace, včetně nízkopříjmových (LMI) domácností.35 | nárůst v sestavování rozpočtu; zvýšení finančních znalostí o 0,17 SD; snížení dluhu v inkasu o 313 USD (11%).35 |
| Modestino et al. (2019) / BYCBI 33 | Randomizovaná kontrolní studie (RCT).33 | Mladí lidé v městském prostředí Bostonu.36 | p. b. nárůst v přístupu k úvěrům; zvýšení kreditního skóre o |
| Moulton et al. (2015) 36 | Randomizovaný terénní experiment ( | Prvolkupující nemovitostí s hypotečním úvěrem.36 | pokles v delikvenci splácení hypotečních závazků.36 |
| Italská bankovní skupina (2013/2014) 17 | Pre-post experimentální design s kontrolní skupinou.17 | středních a top manažerů během finanční recese.17 | Signifikantní snížení distresu a depresivní nálady; prokazatelný nárůst exekutivní výkonnosti prostřednictvím transformace iracionálních přesvědčení.17 |
| REBT u studentů účetnictví (2021/2022) 21 | Komparativní experimentální studie (online vs. face-to-face).21 | Prvoroční studenti oboru účetnictví.21 | Významné zlepšení finanční gramotnosti a postojů k penězům; prokázána ekvivalentní účinnost online i prezenční formy koučinku.21 |
Technologická transformace a digitalizace v CBFC
Obor kognitivně-behaviorálního finančního koučinku prochází hlubokou technologickou transformací.5 Využití objektivních transakčních dat prostřednictvím otevřeného bankovnictví (Open Banking APIs) umožňuje překonat limity zkresleného sebehodnocení klientů.37
Propojení těchto reálných dat s algoritmy strojového učení umožňuje identifikovat specifické vzorce chování, které fungují jako „finanční biomarkery“ duševního stavu.37 Náhlá změna frekvence transakcí, noční impulzivní nákupy či neobvyklé čerpání spotřebních úvěrů mohou indikovat nastupující manickou epizodu u bipolární poruchy nebo eskalaci úzkostného vyhýbání.37
Tento technologický posun umožňuje nasazení specializovaných AI koučovacích agentů trénovaných přímo na metodice CBFC.5 Tito agenti mohou v reálném čase poskytovat personalizované behaviorální nudges, doporučit klientovi zavedení ochlazovací fáze před nákupem, nebo automaticky aktivovat přednastavená ochranná pravidla v bankovní aplikaci.5
Pro zachování důvěry a etických standardů je nezbytná implementace pokročilých metod ochrany soukromí – kdy se algoritmus trénuje lokálně na zařízeních uživatelů bez nutnosti centralizovaného shromažďování citlivých finančních dat.37 Cílem těchto systémů je fungovat jako podpůrný, bezpečný partner, který zvyšuje finanční autonomii klienta.37
Závěrečné syntézy a doporučení
Tradiční finanční gramotnost je sice nutnou, avšak zcela nedostatečnou podmínkou pro dosažení finančního zdraví, pokud nejsou adresovány hlubší psychologické bloky, kognitivní zkreslení, somatizovaný stres a mezigenerační finanční scénáře.1
Pro implementaci těchto poznatků do praxe finančních institucí, firemních benefitních programů a koučinkové či poradenské praxe lze formulovat následující strategická doporučení:
- Zavedení psychometrického screeningu: Standardní součástí finančního plánování by měla být diagnostika osobnosti (Big Five) a analýza finančních scénářů pomocí KMSI-R.18 To umožní personalizovat komunikační styl a předvídat klientské chyby (např. tendenci k finanční nevěře u skriptu Money Status nebo únikové reakce u vysokého neuroticismu).18
- Integrace kognitivních, koučinkových intervencí: Při práci s klienty pod finančním stresem je nezbytné zohlednit fenomén prefrontálního útlumu.4 Intervence musí nejprve stabilizovat emoční a fyzický stav klienta (např. pomocí technik finanční krajiny) a teprve poté přistoupit k exaktnímu plánování.20
- Nastavení behaviorální automatizace: U klientů se sníženou svědomitostí je nutné eliminovat potřebu vědomé vůle a rozhodování pomocí přednastavených automatických mechanismů a nudgingu.5
- Aplikace kreativních, koučinkových technik: Využívání nástrojů jako je Finanční zrcadlo, Finanční genogram a externalizační tabule pomáhá obejít kognitivní obranu a stimuluje hlubší sebereflexi.3
- Etický vývoj FinTech řešení: Vývojáři finančních aplikací by měli integrovat prvky behaviorálního sledování transakčních biomarkerů s cílem včas detekovat rizikové chování a nabízet včasný, soukromí chránící nudging.37
Použité zdroje:
- What Is Financial Therapy and How Can It Help You? – Symmetry Counseling, https://symmetrycounseling.com/financial-therapy/what-is-financial-therapy-and-how-can-it-help-you/
- Nabídka kurzů – Mindset Academy, https://mindset.cz/nabidka-kurzu/
- ADHD and Financial Therapy – CHADD, https://chadd.org/attention-article/adhd-and-financial-therapy/
- Financial Therapy vs. Financial Planning: Which Do You Need? – Annie Wright, https://anniewright.com/financial-therapy-vs-financial-planning/
- CBFC Program — Kurz finančního koučinku – Mindset, https://mindset.cz/produkty/cbfc-kognitivne-behavioralni-financni-koucink/
- Listen to Real Money, Real Life ™ podcast – Deezer, https://www.deezer.com/show/1002100221
- Full article: Financial Health is Behavioral Health: Enhancing Integrated Care Practice, https://www.tandfonline.com/doi/full/10.1080/26408066.2025.2542448
- Physiological Effects of Psychological Interventions Among Persons with Financial Stress: A Systematic Review, Meta-analysis, and Introduction to Psychophysiological Economics – PMC, https://pmc.ncbi.nlm.nih.gov/articles/PMC11588778/
- Reduction of adult employees‘ anxiety disorder in the work environment: Implications for anthropological philosophers and a case of multivariate analysis – PMC, https://pmc.ncbi.nlm.nih.gov/articles/PMC12826275/
- CBT For Your Money Mindset → Tips From a Financial Therapist, https://www.mindmoneybalance.com/blogandvideos/cbt-for-your-money-mindset
- Financial Therapy and Money | M1 Psychology, https://m1psychology.com/financial-therapy-and-money/
- Analyzing the Role of Cognitive Biases in the Decision-Making Process 1522529780, 9781522529781 – DOKUMEN.PUB, https://dokumen.pub/analyzing-the-role-of-cognitive-biases-in-the-decision-making-process-1522529780-9781522529781.html
- PrepIQ EDUK Level 3 Diploma in Human Resource Management Ultimate Exam – Docsity, https://www.docsity.com/en/docs/prepiq-eduk-level-3-diploma-in-human-resource-management-ultimate-exam/17687183/
- Stop. Think. Invest. Summary of Key Ideas and Review | Michael Bailey – Blinkist, https://www.blinkist.com/en/books/stop-think-invest-en
- (PDF) Judgment and Decision-Making Processes – ResearchGate, https://www.researchgate.net/publication/370101764_Judgment_and_Decision-Making_Processes
- Cognitive Bias: Definition, Examples & Overcoming Techniques, https://innerview.co/blog/understanding-cognitive-bias-definition-types-and-how-to-overcome-it
- Managerial “Irrationality” in financial decision making | Request PDF – ResearchGate, https://www.researchgate.net/publication/235250208_Managerial_Irrationality_in_financial_decision_making
- Personality and Money: How Your Traits Shape Financial Behavior …, https://jobcannon.io/blog/personality-and-money
- When Financial Planning Works As Financial Therapy, https://www.alphafa.com/when-financial-planning-works-as-financial-therapy/
- Three Interventions for Financial Therapy: Fostering an Examination of Financial Behaviors and Beliefs – ResearchGate, https://www.researchgate.net/publication/281320689_Three_Interventions_for_Financial_Therapy_Fostering_an_Examination_of_Financial_Behaviors_and_Beliefs
- Investigation of Financial Literacy and Money Attitudes Among First-Year Undergraduate Accounting Students: A Rational Emotive Behavior Therapy-Based Coaching Intervention – ResearchGate, https://www.researchgate.net/publication/363261070_Investigation_of_Financial_Literacy_and_Money_Attitudes_Among_First-Year_Undergraduate_Accounting_Students_A_Rational_Emotive_Behavior_Therapy-Based_Coaching_Intervention
- Kognitivně-behaviorální koučink – Mindset Academy, https://mindset.cz/kognitivne-behavioralni-koucink/
- Money Scripts: Why Do We Make Poor Money Choices? | White Coat Investor, https://www.whitecoatinvestor.com/money-scripts/
- Household Finances and the ‚Big Five‘ Personality Traits | Request PDF – ResearchGate, https://www.researchgate.net/publication/228293182_Household_Finances_and_the_’Big_Five’_Personality_Traits
- PERSONALITY AND WEALTH: AN EXPLORATION OF BIG FIVE AND FINANCIAL OUTCOMES by JAMES W. EXLEY (Under the – UGA Open Scholar – University of Georgia, https://openscholar.uga.edu/record/5637/files/Exley_JamesMS.pdf
- Residualized Big Five Traits and Financial Risk Tolerance: Connecting Tolerance to Behavior – MDPI, https://www.mdpi.com/2227-9091/14/3/71
- Big Five Personality Traits and Investment Behavior – Discussion Papers In Economics And Business, https://www2.econ.osaka-u.ac.jp/econ_society/dp/2512.pdf
- Money Beliefs and Financial Behaviors: Development of the Klontz Money Script Inventory, https://qanr.usu.edu/fcse/files/money-beliefs-and-financial-behaviors-development-the-klontz-money-script-inventory-jft-2011.pdf
- Klontz Money Script Inventory-Revised (KMSI-R) – Financial Therapy Podcast, https://thefinancialtherapypodcast.com/wp-content/uploads/2021/06/kmsi-r-revised.pdf
- Money Scripts For Couples: How Unconscious Beliefs Affect Your Financial Differences, https://pacesetterplanning.com/money-scripts-for-couples/
- Money Scripts – Dylan L. Ross, https://www.dylanlross.com/money-scripts
- Financial therapy: Five steps to financial freedom | Request PDF – ResearchGate, https://www.researchgate.net/publication/280557652_Financial_therapy_Five_steps_to_financial_freedom
- Financial coaching effectiveness in a low-income community: a qualitative analysis – Resource summary | openEQUELLA, https://radar.brookes.ac.uk/radar/items/2f4d9115-567b-4bc8-9233-960af3ba24e7/1/
- Journal of Financial Therapy, https://fta.memberclicks.net/assets/docs/Journal/journal%20of%20financial%20therapy%20volume%206%20issue%202%20r.pdf
- Evaluating the Effectiveness of Financial Coaching: Evidence from a Randomized Controlled Trial with Catholic Charities Dallas, https://ifdm.stanford.edu/sites/g/files/sbiybj30991/files/media/file/skimmyhorn-turner-financial-coaching-202512.pdf
- Assessing the Effectiveness of Financial Coaching: Evidence from the Boston Youth Credit Building Initiative Alicia Sasser Mode, https://www.aeaweb.org/conference/2019/preliminary/paper/6AdkShyi
- Commentary: Financial technologies (FinTech) for mental health: the potential of objective financial data to better understand the relationships between financial behavior and mental health – Frontiers, https://www.frontiersin.org/journals/psychiatry/articles/10.3389/fpsyt.2025.1742262/full